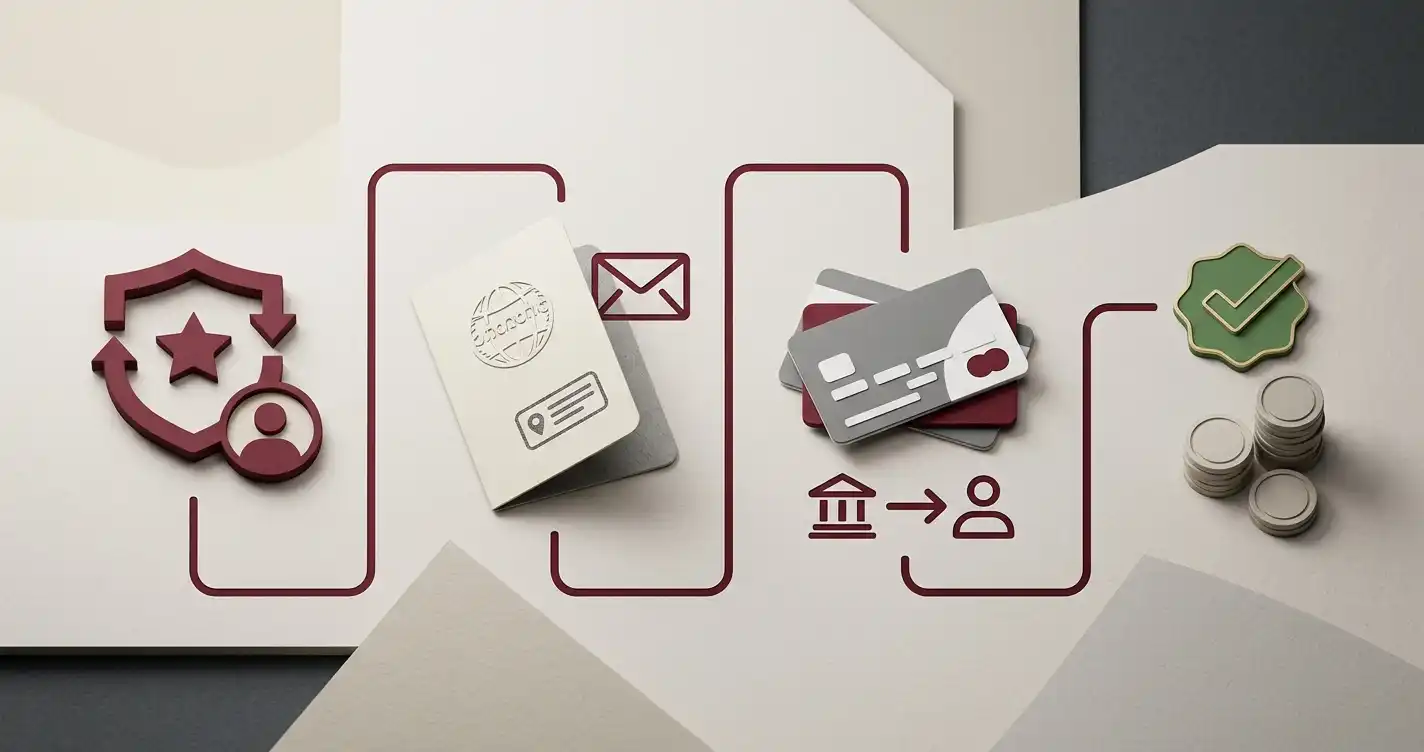
En udbetaling hos Swift Casino hænger sammen med to ting: den betalingsvej, der er tilgængelig på din konto, og den identitetskontrol der kan være nødvendig før pengene frigives. Swift kræver KYC-verificering og kan bede om dokumentation for identitet, adresse og den betalingsmetode, du har brugt. Det er mere sikkert at planlægge efter dette flow end efter et generelt løfte om en bestemt udbetalingstid, fordi der ikke er angivet faste danske tider, gebyrer eller periodegrænser.
Proces
Fra udbetalingsanmodning til godkendt betalingsflow
Det praktiske udgangspunkt er din Swift-konto og den betalingsmetode, der faktisk vises i kassen. For danske spillere omfatter de relevante betalingskategorier kort, bankbaserede løsninger, mobilbetaling og wallets, men den konkrete kasse kan afhænge af konto og transaktion. Derfor bør du kontrollere den metode, der står til rådighed, før du opretter en udbetalingsanmodning.
Næste lag er kontoverificering. Swift Casinos aktuelle danske dokumentationsside siger, at en kunde kan blive bedt om at bekræfte identitet, adresse og den betalingsmetode, der benyttes. Det betyder, at en udbetaling ikke kun er et spørgsmål om at vælge et beløb. Hvis kontoen mangler nødvendige dokumenter, kan kontrolprocessen blive en del af forløbet, før udbetalingen kan afsluttes.
Det er også grunden til, at en generel påstand som “øjeblikkelig udbetaling” er for upræcis. Swift beskriver selv, at udbetaling afhænger af den valgte metode, og dokumentkontrol kan være relevant. Den konkrete status i din konto og den aktuelle betalingsvisning er derfor vigtigere end et enkelt markedsføringstal.
KYC
Identitet, adresse og betalingsmetode kan blive kontrolleret
Den aktuelle danske Swift-side om dokumentupload opdeler KYC i tre centrale kategorier. Først identitet, hvor siden viser pas, kørekort og offentligt udstedt id som eksempler. Dernæst adresse, hvor en forbrugsregning eller et kontoudtog kan bruges. Endelig kan Swift bede om dokumentation for den betalingsmetode, der er anvendt, eksempelvis et betalingskort.
Dokumentkrav bør ikke behandles som en fast tjekliste for enhver kunde, fordi kravet afhænger af, hvad Swift skal kontrollere på den konkrete konto. KYC-verificering kan derfor påvirke udbetalingsflowet forskelligt fra konto til konto.
Praktisk pointe: Sørg for at oplysningerne på kontoen stemmer med de dokumenter og den betalingsmetode, du bruger. Det reducerer risikoen for, at en simpel udbetalingsanmodning samtidig bliver en oprydning i navn, adresse eller betalingsoplysninger.
Før du hæver
En tjekliste før udbetaling med det du selv kan kontrollere
- Kontroller kontooplysningerne. Navn, adresse og øvrige basisoplysninger bør være korrekte og konsistente med dine dokumenter.
- Se den aktuelle kasse. Brug kun en udbetalingsvej, der faktisk er tilgængelig på din konto. Den overordnede side om betalingsmetoder forklarer de dokumenterede danske muligheder.
- Gør KYC klar. Hvis Swift beder om identitet, adresse eller dokumentation for betalingsmetoden, bør materialet være læsbart og aktuelt.
- Undgå at planlægge efter et usikkert minut- eller timedtal. Behandling afhænger af metode og eventuelle kontroller, så den aktuelle konto er den relevante kilde til status.
- Kontroller aktuelle beløbsgrænser og eventuelle omkostninger. Der angives ikke faste danske tal her, fordi de kræver direkte, aktuel dokumentation i kassen eller de gældende vilkår.
Denne rækkefølge gør det lettere at skelne mellem det, du kan forberede, og det der først kan ses ved selve udbetalingen. KYC kan forberedes. Kontooplysninger kan kontrolleres. Men en specifik behandlingstid eller grænse bør ikke kopieres fra en tredjepart og behandles som et permanent Swift-vilkår.
Et ekstra kontrolpunkt er, om du har ændret betalingsmetode eller personlige oplysninger siden indbetalingen. Swift skriver på den danske dokumentationsside, at yderligere dokumentupload kan blive relevant ved et nyt betalingskort, en ny betalingsmetode eller ændrede personoplysninger. Derfor er det bedst at se verificering som noget, der kan blive genaktiveret af ændringer på kontoen, ikke som et engangsstempel der altid dækker alle senere transaktioner.
Betalingsspor
Hvorfor betalingsmetoden og KYC hænger sammen
Swift Casinos dokumentationsside gør betalingsmetoden til en del af verifikationen. Det er logisk i et udbetalingsflow, fordi casinoet kan have behov for at kontrollere, at betalingsmidlet hænger sammen med den registrerede kunde. Hvis du har indbetalt med et kort eller skiftet betalingsmetode, kan der derfor opstå et ekstra dokumentationsbehov.
Det betyder ikke, at alle metoder behandles ens, eller at den samme dokumenttype kræves hver gang. Det betyder blot, at valget af betalingsmetode ikke er isoleret fra kontoverificeringen. For en dansk spiller er det derfor praktisk at bruge et betalingsspor, som er let at dokumentere i eget navn, hvis Swift efterspørger det.
På den bredere side om dansk licens kan du se den regulatoriske ramme omkring Swift i Danmark. Her er fokus smallere: udbetalingen bør ses som en konto- og betalingsproces, ikke som en garanti om en bestemt hastighed.
Kontrol frem for løfter
Det kontrollerbare før en udbetalingsanmodning
En udbetaling er lettest at forstå som et forløb med flere kontrolpunkter, ikke som et enkelt tidsløfte. Swift har betalingsmuligheder som Visa, Mastercard, MobilePay, Trustly, PayPal, Skrill og Apple Pay, og operatøren kan samtidig kræve KYC. Derfor bør en spiller først kontrollere, hvilken betalingsmetode der er knyttet til kontoen, og om eventuel dokumentation er tilgængelig, hvis den bliver efterspurgt.
Swift kan bruge tre dokumentkategorier ved verificering: ID, adressebevis og dokumentation for betalingsmetode. KYC kan derfor blive relevant, før pengene frigives. De behøver ikke nødvendigvis at blive efterspurgt på samme tidspunkt. Det vigtige er at kende de typer af kontrol, der kan blive relevante, især når konto- og betalingsoplysninger skal hænge sammen før en udbetaling.
Hvorfor et præcist antal timer ikke er den rigtige genvej
Der er ikke angivet en fast dansk behandlingstid, og der bør heller ikke forventes et bestemt gebyr eller en bestemt periodegrænse uden en aktuel officiel angivelse. Et generelt tal fra en anden kilde kan give et forkert forventningsniveau, fordi metode, konto og verificeringsstatus kan påvirke processen.
Det mest nyttige er selve forløbet: anmodning, eventuel konto- og dokumentkontrol og derefter behandling via den relevante betalingsvej. Hvis Swift viser konkrete oplysninger i den aktuelle danske kasse eller i kontoens egne vilkår, er de mere relevante for den enkelte udbetaling end et generelt tidsestimat.
Betalingsmetoden og KYC mødes ved ejerskab
Relationen mellem betaling og verificering handler især om, at operatøren kan ville kontrollere, at oplysningerne omkring kontoen og betalingsmetoden hænger sammen. Derfor er dokumentation for betalingsmetode en af de centrale kategorier. Det er ikke det samme som at sige, at enhver udbetaling kræver samme dokumentation, men det forklarer, hvorfor metodevalget ved indbetaling kan få betydning senere.
En bruger kan derfor gøre forberedelsen mere overskuelig ved at holde styr på den anvendte metode og sikre, at kontoens grundoplysninger er korrekte. Det reducerer ikke operatørens ret til at foretage kontrol, og det er ikke en måde at omgå KYC på. Det er blot den del af processen, spilleren selv kan have orden i.
En nyttig kontrol før udbetaling
- Kontroller hvilken betalingsmetode der faktisk er tilknyttet kontoen.
- Kontroller at kontoens identitetsoplysninger er korrekte.
- Vær klar til ID, adressebevis og dokumentation for betalingsmetode, hvis Swift efterspørger dem.
- Læs de aktuelle konto- eller kasseoplysninger før du antager en bestemt behandlingstid eller et bestemt gebyr.
- Adskil bonusvilkår fra selve udbetalingsprocessen, så et eventuelt gennemspilskrav ikke forveksles med KYC.
Denne tilgang giver ikke et løfte om en bestemt udbetalingshastighed. Til gengæld holder den fokus på de forhold, som kan dokumenteres og kontrolleres uden at fylde manglende danske tal ud med antagelser.
Sådan skelnes mellem fakta og forventninger om hastighed
Udbetalingsspørgsmål bliver ofte reduceret til et enkelt tal, men der er ikke angivet en dansk standardtid. De centrale dele af processen er betalingsmetode, konto og mulig verificering, mens den konkrete behandlingstid må læses i den aktuelle konto- eller kassekontekst.
En spiller kan derfor forberede sig uden at gætte på timer eller dage. Den anvendte betalingsmetode bør være kendt, kontoens oplysninger bør være korrekte, og de tre KYC-kategorier bør være forstået. Hvis Swift viser et konkret krav i forbindelse med en anmodning, har det større værdi end en generel tidsangivelse fra en tredjepart.
Hvorfor et fast hastighedstal kan være misvisende
Et usikkert hastighedstal kan let blive opfattet som et løfte, selv om behandling afhænger af konto, metode og eventuel kontrol. Samtidig er der konkrete forhold, brugeren faktisk kan handle på: betalingsmetode, dokumentation og aktuelle kontooplysninger. Dermed kan udbetalingsflowet beskrives konkret uden at opfinde gebyrer, grænser eller garanterede behandlingstider. Det gør forventningerne mere præcise før den første konkrete anmodning.
Det vigtigste før din første udbetaling fra Swift Casino
Det mest robuste forløb er at have din konto og dokumentation i orden, før du har brug for at hæve. Swift kan kontrollere identitet, adresse og betalingsmetode, og det gør KYC til en reel del af udbetalingsprocessen. Samtidig bør du kontrollere den aktuelle kasse for den metode, eventuelle grænser og øvrige vilkår, der gælder på netop din konto.
Det giver et mere realistisk beslutningsgrundlag end at vælge casino efter et enkelt løfte om hurtig udbetaling. Start eventuelt med Swift Casino anmeldelse, hvis du vil se betaling, licens, bonus og konto i samme danske overblik.
For en dansk spiller er det derfor mest nyttigt at tænke udbetaling som et samspil mellem konto, betalingsmetode og eventuel dokumentkontrol. ID, adressebevis og dokumentation for betalingsmetode er de centrale dokumenttyper, mens en bestemt behandlingstid ikke bør forventes på forhånd.